先回答经销负责人
决定要不要引进一款潜水泵,不能只拿FOB单价或零售标价计算毛利率。真正影响补货决定的是:扣除到仓成本、渠道扣费、拣货发运、售后处理及合理预留之后,每卖出一台还能贡献多少金额;同时,这款SKU是否带来新增需求,还是把现有款的销量拆散。贡献毛利额、贡献率、库存周转和客户投诉成本应该一起看。
这篇不是另一份“如何比两张FOB报价”。报价可比性解决的是供应商报价是否同口径;经销利润评估解决的是同样能卖的商品,哪款值得占据货架、现金和售后资源。
一个只用于演示的账本
假设经销商在同一销售周期内评估两种潜水泵组合。以下金额全部是演算用的假设,不是YARDPUMP报价、客户真实售价、实际退货率或市场平均水平。金额均为每台美元;“净销售收入”指扣除销售折让后可确认的收入,不包含代收的销售税。
| 每台项目(假设) | 方案A:入门基础款 | 方案B:更清晰的差异化款 |
|---|---|---|
| 净销售收入 | 52 | 58 |
| 到仓产品成本(含运杂) | 24 | 29 |
| 渠道/支付费用 | 8 | 8 |
| 仓配与订单处理 | 4 | 4 |
| 售后处理预算预留(仅假设) | 2 | 2 |
| 单台贡献额 | 14 | 15 |
| 贡献率 | 26.9% | 25.9% |
公式是:单台贡献额=净销售收入-到仓成本-渠道费用-履约费用-售后处理预算预留。在这个假设例子里,方案乙的单台贡献额高1美元,但贡献率反而低约1个百分点。若方案乙需要更长的库存周期、额外的展示位或更高的推广费,这1美元优势可能消失;若它能解决方案甲无法满足的低水位或清污两用需求,也可能带来真正的增量销售。不能仅凭这张演算表就认定方案乙更好。
把“更好卖”变成可验证的渠道假设
渠道经理应让采购、销售和售后共同填写一张SKU定位卡。销售负责回答:买家会在什么场景下选它?与店里现有款相比,多解决了哪一个明确问题?采购负责回答:哪些配置差异真实存在并已封样?售后负责回答:哪些安装误判最容易带来退换货?财务负责回答:在不同售价、费用和销量假设下,贡献额会怎样变化?
| SKU核心问题 | 不合格的回答 | 可以用于决策的证据 |
|---|---|---|
| 新款与现有款有什么区别? | “功率更大、看起来更高级” | 水质、工作点、残余水位、控制方式或附件的真实差异 |
| 为什么顾客愿意多付钱? | “不锈钢就是耐用” | 对应工况下可核验的材料、结构或便利性利益;不得泛化寿命 |
| 会不会抢走现有SKU销量? | “多一款总有用” | 渠道试销中新增客群、转化和替代关系的记录 |
| 售后预算是否合理? | “几乎不会坏” | 自己渠道的真实RMA分类和处理工时;缺数据先列待观察 |
| 什么时候补货? | “卖完再说” | 周转天数、交期、最低订货量和安全库存假设 |
没有真实渠道数据时,可以先做三种敏感性场景:售价下调、仓配费用上升、售后处理预算增加。它们是财务压力测试,不是对未来退货率或利润的预测。不要用未经核实的“零退货”“寿命翻倍”来撑高售价。
用潜水泵产品线举例,怎样形成真正的差异化
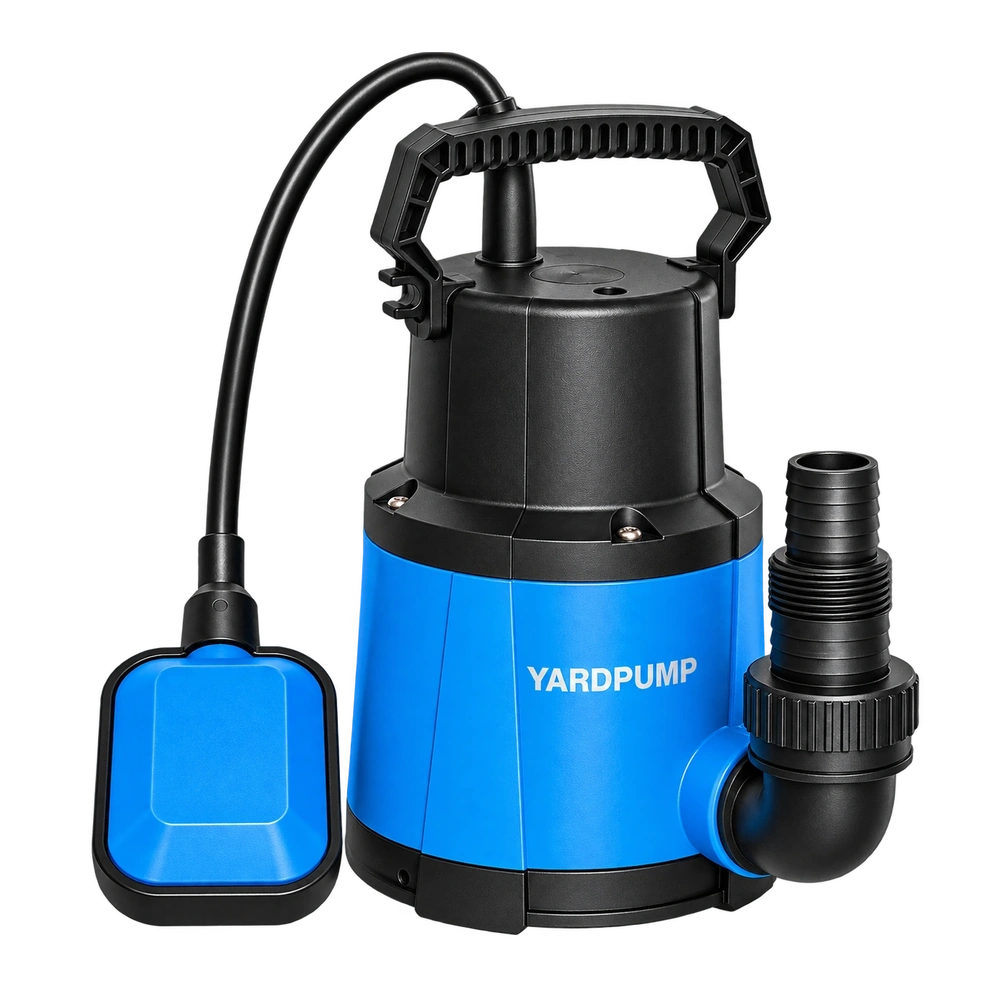
清水QDX系列、低水位机型、WQD清污两用机型以及部分304不锈钢壳体系列,解决的是不同水质、残水、安装与渠道需求。比如,客户要求清理浅层清水时,应核对具体型号的残余水位与启动条件;客户要处理含软性颗粒的积水,应先看相应型号的固体限制,而不是把“污水泵”当作可以抽砂浆的承诺。YARDPUMP当前统一的清水颗粒边界为0.2 mm,清污两用软性颗粒边界为5 mm;这些边界也不能代替每款实际性能曲线和说明书。
经销商可以把一张货架卡做成三行:适用水质、用户真正要完成的任务、不可承诺的使用边界。这种卡片可能比再增加一个看起来相似的颜色或瓦数,更有助于销售员准确推荐,也便于售后判断是否属于选型问题。
引进前的三道门
第一道门是可销售性:市场电气版本、插头、电缆、标识、包装和相关文件是否明确。第二道门是可区分性:能否用一张真实对照表说明它与现有SKU的区别,而不是只有营销形容词。第三道门是可盈利性:在明确的到仓成本和费用假设下,贡献额与库存占用是否可接受。任一门未通过,都先小范围核实或暂缓引进,不应靠提高宣传参数解决。
渠道结论: 最值得引进的潜水泵型号不一定进价最低,也不一定售价最高,而是能被销售清楚解释、被售后正确支持、并在实际渠道费用下持续留下贡献额的产品。立升泵业的现有型号可在产品页面对比,定制和包装方案可在OEM定制页面讨论,具体报价及版本请通过联系我们页面确认。